Le CELI fait partie des outils financiers les plus populaires au Canada… mais aussi des plus mal compris. Beaucoup de gens pensent qu’ouvrir un CELI revient à « investir » leur argent. Pourtant, la réalité est que…
Le CELI n’est pas un produit.
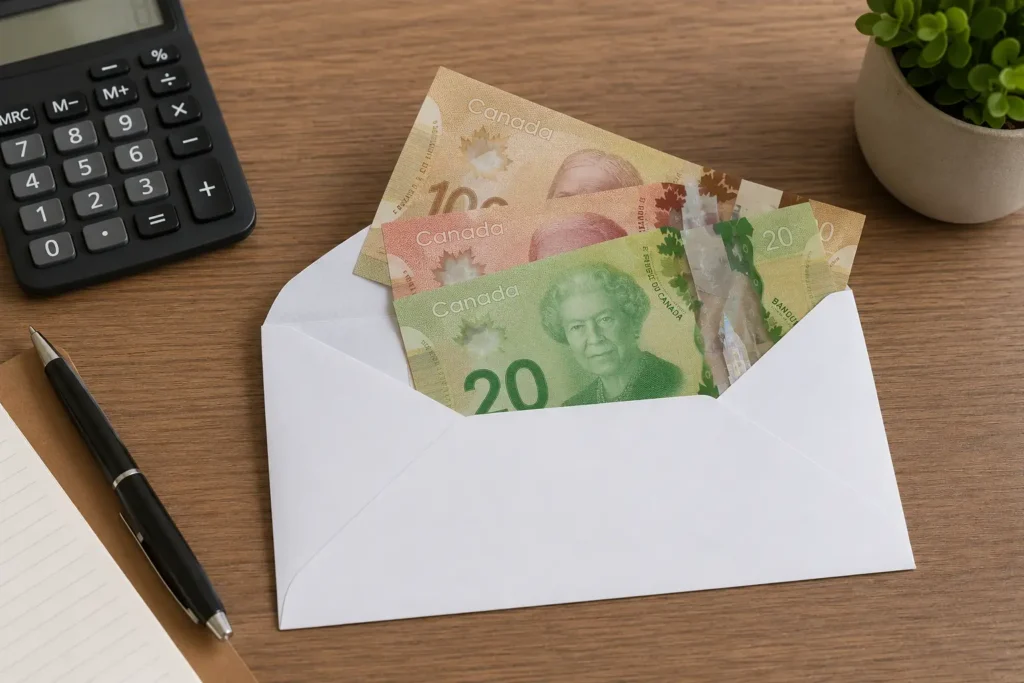
Le CELI est un peu comme une enveloppe.
Une enveloppe dans laquelle vous pouvez placer différents types d’investissements, selon vos objectifs, votre horizon de temps et votre tolérance au risque. Une enveloppe qui protège vos gains de l’impôt, peu importe la stratégie que vous choisissez.
Comprendre cette nuance change tout.
Le CELI : une enveloppe qui protège vos investissements
Le Compte d’épargne libre d’impôt (CELI) est un compte enregistré. Cela signifie que le gouvernement lui accorde un traitement fiscal particulier : les gains que vous réalisez à l’intérieur du CELI ne sont pas imposés.
Mais le CELI, en soi, n’a pas de rendement.
Ce qui génère du rendement, ce sont les investissements que vous mettez dedans.
Que peut-on mettre dans un CELI?
C’est ici que la flexibilité du CELI devient vraiment intéressante. Vous pouvez y déposer :
- Argent comptant (pour un fonds d’urgence, par exemple)
- Certificats de placement garanti (CPG)
- Fonds communs de placement
- FNB (fonds négociés en bourse)
- Actions individuelles
- Obligations
- Portefeuilles gérés
- Stratégies automatisées (robo-conseillers)
Chaque option a ses avantages, ses risques et son rôle potentiel dans votre plan financier.
Le CELI n’impose pas une stratégie : il vous offre un espace pour la construire.
Pourquoi cette distinction est si importante?
Parce que plusieurs personnes ouvrent un CELI… et laissent l’argent dormir.
Elles pensent avoir « investi dans un CELI », alors qu’elles n’ont fait qu’ouvrir l’enveloppe.
Résultat : Leur argent ne travaille pas pour elles.
Comprendre que le CELI est un contenant permet de mieux utiliser son potentiel. Vous pouvez l’adapter à vos objectifs :
- épargner pour un projet à court terme
- bâtir un portefeuille de croissance à long terme
- générer un revenu passif
- protéger un fonds d’urgence
- diversifier vos investissements
- optimiser votre fiscalité
Le CELI est un outil polyvalent, à condition de l’utiliser stratégiquement.
Quelques stratégies d’investissement possibles dans un CELI
Voici quelques approches courantes, selon différents profils :
1. Le CELI pour la sécurité
Pour les personnes qui veulent protéger leur capital :
- CPG
- obligations
- fonds à faible volatilité
Idéal pour un fonds d’urgence ou un projet à court terme.
2. Le CELI pour la croissance
Pour ceux qui visent le long terme :
- FNB indiciels
- actions de grandes entreprises
- portefeuilles diversifiés
Les gains sont entièrement libres d’impôt, ce qui amplifie l’effet composé.
3. Le CELI pour générer un revenu
Pour les investisseurs qui veulent des revenus réguliers :
- actions à dividendes
- FNB de dividendes
- obligations corporatives
Les dividendes reçus dans un CELI ne sont pas imposés — un avantage majeur.
4. Le CELI pour les projets de vie
Pour les objectifs personnels :
- achat d’auto
- voyage
- rénovation
- coussin financier
Le CELI permet d’épargner sans craindre l’impôt au moment du retrait.
Besoin d’aide pour choisir la bonne stratégie?
Il existe autant de façons d’utiliser un CELI qu’il existe de projets de vie. Une courte discussion suffit souvent pour clarifier vos objectifs et déterminer la meilleure façon de remplir votre enveloppe.
Nous sommes là pour vous accompagner, simplement et sans pression.